Domain naje.de kaufen?
Wir ziehen mit dem Projekt
naje.de um.
Sind Sie am Kauf der Domain
naje.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain naje.de kaufen?
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
Wann entsteht die Umsatzsteuer bei einer Lieferung?
Die Umsatzsteuer entsteht bei einer Lieferung, wenn ein Unternehmer Waren oder Dienstleistungen an einen anderen Unternehmer oder an einen Endverbraucher verkauft. Sie wird auf den Nettopreis der Lieferung berechnet. Die Umsatzsteuer entsteht zum Zeitpunkt der Lieferung, also wenn die Ware übergeben oder die Dienstleistung erbracht wird. Der Unternehmer ist verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. **
Ähnliche Suchbegriffe für Umsatzsteuer USt
Top-Angebote
Produkte zum Begriff Umsatzsteuer USt:
-
Victron Ekrano GX - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das Victron Energy Ekrano GX ist ein komplett gekapseltes All-in-One System aus GX-Gerät und wasserdichtem 7”-Display. Es ist perfekt geeignet für den Einbau in anspruchsvollen Umgebungen wie Schiffen. Höhere Rechenleistung und perfekter Schutz vor den Elementen machen den Ekrano zur perfekten Wahl für Installationen, bei denen nichts dem Zufall überlassen werden soll und die Elektronik besonders gut geschützt sein muss. Durch den Entfall der HDMI-Verbindung zwischen Rechner und Bildschirm wird zudem eine weitere Fehlerquelle eliminiert. Verbaut ist der gleiche Bildschirm wie im GX Touch 70, mit 7 Zoll Bildschirmdiagonale. Kommunikationszentrum Die GX-Kommunikationszentrale ermöglicht es Ihnen, Ihr System von jedem Ort aus stets perfekt zu kontrollieren und seine Leistung zu maximieren. Greifen Sie einfach über unser Victron Remote Management (VRM)-Portal auf Ihr System zu, oder...360,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
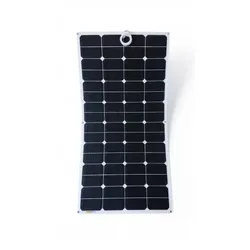
SUNBEAMsystem Tough 111W Flush - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Die Tough Serie hat sich bereits über Jahre im Einsatz bewiesen. Durch die große Auswahl an verschiedenen Modellen bietet die Tough-Serie eine universelle Lösung für zahlreiche Anwendungen. Die Tough-Oberfläche ist die bevorzugte Wahl für die Yachtindustrie, aber auch für eher industrielle Off-Grid-Anwendungen. Alle Tough-Modelle sind mit Sunpower™ Maxeon-Zellen mit einem Wirkungsgrad von 22,5% oder höher ausgestattet. Die Oberfläche der Tough-Serie ist robust und sehr widerstandsfähig gegen starke und lange UV-Belastung. Sie ist lichtdurchlässiger als Standardmaterialien und trägt so zu einer höheren Tagesproduktion bei. Die spezielle Tough Strukturoberfläche sorgt für einen sicheren Halt, fängt aber auch mehr Licht bei flachen Sonnenwinkeln ein. Darüber hinaus sind alle Tough Modelle ab 55W mit der Shadow Optimized Technologie ausgestattet, die die Leistung bei Teilbeschattung...402,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
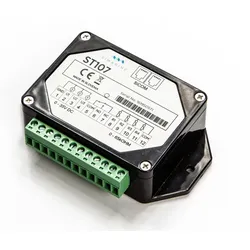
Simarine ST107 Tank Modul - 0% MwST. (Angebot gemäß §12 USt Gesetz.)ST107 ist ein vielseitiges Modul zur Überwachung von Tank- und Temperatursensoren sowie der Batteriespannung. Ausgestattet mit vier Widerstandseingängen für Widerstandstank- oder Temperatursensoren des Widerstandstyps und drei Spannungseingängen für Tanksensoren und Batteriespannungen für Spannungstypen, bieten umfangreiche Anschlussmöglichkeiten.74,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Umsatzsteuer für ein Produkt oder eine Dienstleistung? Welche Auswirkungen hat die Umsatzsteuer auf den Preis für den Endverbraucher?
Die Umsatzsteuer wird in der Regel als Prozentsatz des Verkaufspreises berechnet. Man multipliziert den Nettopreis des Produkts oder der Dienstleistung mit dem jeweiligen Umsatzsteuersatz, um den Bruttobetrag zu erhalten. Die Umsatzsteuer erhöht den Preis für den Endverbraucher, da sie auf den Verkaufspreis aufgeschlagen wird. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **


Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer USt:
-
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Victron Ekrano GX - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das Victron Energy Ekrano GX ist ein komplett gekapseltes All-in-One System aus GX-Gerät und wasserdichtem 7”-Display. Es ist perfekt geeignet für den Einbau in anspruchsvollen Umgebungen wie Schiffen. Höhere Rechenleistung und perfekter Schutz vor den Elementen machen den Ekrano zur perfekten Wahl für Installationen, bei denen nichts dem Zufall überlassen werden soll und die Elektronik besonders gut geschützt sein muss. Durch den Entfall der HDMI-Verbindung zwischen Rechner und Bildschirm wird zudem eine weitere Fehlerquelle eliminiert. Verbaut ist der gleiche Bildschirm wie im GX Touch 70, mit 7 Zoll Bildschirmdiagonale. Kommunikationszentrum Die GX-Kommunikationszentrale ermöglicht es Ihnen, Ihr System von jedem Ort aus stets perfekt zu kontrollieren und seine Leistung zu maximieren. Greifen Sie einfach über unser Victron Remote Management (VRM)-Portal auf Ihr System zu, oder...360,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
-
Wann entsteht die Umsatzsteuer bei einer Lieferung?
Die Umsatzsteuer entsteht bei einer Lieferung, wenn ein Unternehmer Waren oder Dienstleistungen an einen anderen Unternehmer oder an einen Endverbraucher verkauft. Sie wird auf den Nettopreis der Lieferung berechnet. Die Umsatzsteuer entsteht zum Zeitpunkt der Lieferung, also wenn die Ware übergeben oder die Dienstleistung erbracht wird. Der Unternehmer ist verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. **
-
Wie berechnet man die Umsatzsteuer für ein Produkt oder eine Dienstleistung? Welche Auswirkungen hat die Umsatzsteuer auf den Preis für den Endverbraucher?
Die Umsatzsteuer wird in der Regel als Prozentsatz des Verkaufspreises berechnet. Man multipliziert den Nettopreis des Produkts oder der Dienstleistung mit dem jeweiligen Umsatzsteuersatz, um den Bruttobetrag zu erhalten. Die Umsatzsteuer erhöht den Preis für den Endverbraucher, da sie auf den Verkaufspreis aufgeschlagen wird. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Umsatzsteuer USt
-
SUNBEAMsystem Tough 111W Flush - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Die Tough Serie hat sich bereits über Jahre im Einsatz bewiesen. Durch die große Auswahl an verschiedenen Modellen bietet die Tough-Serie eine universelle Lösung für zahlreiche Anwendungen. Die Tough-Oberfläche ist die bevorzugte Wahl für die Yachtindustrie, aber auch für eher industrielle Off-Grid-Anwendungen. Alle Tough-Modelle sind mit Sunpower™ Maxeon-Zellen mit einem Wirkungsgrad von 22,5% oder höher ausgestattet. Die Oberfläche der Tough-Serie ist robust und sehr widerstandsfähig gegen starke und lange UV-Belastung. Sie ist lichtdurchlässiger als Standardmaterialien und trägt so zu einer höheren Tagesproduktion bei. Die spezielle Tough Strukturoberfläche sorgt für einen sicheren Halt, fängt aber auch mehr Licht bei flachen Sonnenwinkeln ein. Darüber hinaus sind alle Tough Modelle ab 55W mit der Shadow Optimized Technologie ausgestattet, die die Leistung bei Teilbeschattung...402,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simarine ST107 Tank Modul - 0% MwST. (Angebot gemäß §12 USt Gesetz.)ST107 ist ein vielseitiges Modul zur Überwachung von Tank- und Temperatursensoren sowie der Batteriespannung. Ausgestattet mit vier Widerstandseingängen für Widerstandstank- oder Temperatursensoren des Widerstandstyps und drei Spannungseingängen für Tanksensoren und Batteriespannungen für Spannungstypen, bieten umfangreiche Anschlussmöglichkeiten.74,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.